O Problema é Não Morrer…
Republicação, com uma nota nova, de um texto de 2021 sobre a reforma dos solicitadores e advogados. Para um esforço de cerca de 500 € por mês durante 40 anos, compara três cenários: descontar no 10.º escalão da CPAS, ou ficar no 5.º escalão e investir a diferença em imobiliário, sem crédito ou com crédito. Os cenários de imobiliário dão rendimento mensal igual ou superior e deixam património de 160.000 € a 250.000 €. A conclusão é que não há vantagem em subir o escalão contributivo da CPAS.
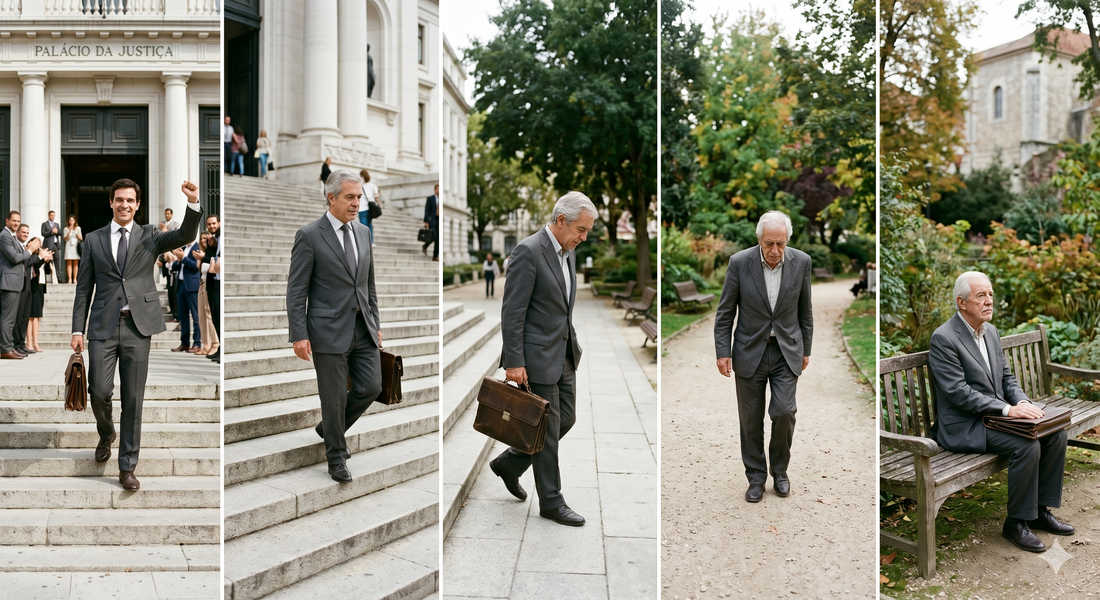
Publiquei este texto em 2021 com uma ideia simples: o verdadeiro risco não é morrer antes da reforma, é chegar à velhice sem meios para viver com dignidade.
Cinco anos depois, essa ideia tornou-se ainda mais evidente.
Na última década, assistimos a uma revalorização significativa do imobiliário. Quem conseguiu, dentro das suas possibilidades, investir de forma consistente, criou uma almofada que hoje faz a diferença: seja através de rendimentos, seja através da valorização do património.
Entretanto, o valor real das reformas continua pressionado e a incerteza sobre a sustentabilidade do sistema mantém-se.
Isto não é uma questão ideológica. É uma questão prática.
Depender exclusivamente da reforma é um risco objetivo. E é um risco que se prolonga no tempo, aquele que mais pesa porque é vivido.
O texto que republico não é um apelo ao risco. É um alerta para a responsabilidade:
acautelar o futuro enquanto há tempo para o fazer
O imobiliário não é a única solução, mas tem uma característica que continua a ser decisiva: permite transformar rendimento atual em segurança futura.
E isso, no fim, é o que está em causa.
O Problema é Não Morrer…
Um contribuinte com 25 anos de idade, que inicie os descontos na CPAS no 5.º escalão (cerca de 250 €/mês) tem como expectativa alcançar a reforma aos 65 anos de idade. A pensão de reforma será de 8.100 € (579 € x 14 meses).
Se optar pela inscrição na Segurança Social (para o mesmo esforço mensal) a reforma vai ocorrer aos 69 anos, para uma pensão anual de 12.782 € (913 € x 14 meses).
Haverá quem julgue mais benéfico alcançar a reforma mais cedo, mas a meu ver, numa profissão liberal em que é habitual trabalhar para além dos 65 anos, considero mais avisado optar por uma pensão mais elevada (no caso 57% superior), mesmo que mais tardia, dado que vamos perder gradualmente a capacidade de trabalho, sendo por isso mais relevante ter um rendimento superior quando a idade for mais avançada.
Ainda assim, confiar a nossa subsistência numa pensão de reforma desta grandeza é uma garantia de indigência. Claro está que é tendencialmente impossível convencer um jovem de 25 anos de que é agora o momento para começar a construir a sua reforma. Não é difícil de perceber porquê:
- A perspetiva temporal. Pensar nas necessidades para meio século à frente é algo digno de filmes de ficção científica.
- Carência financeira. Quer pelos reduzidos rendimentos do início de carreira, mas também pelas imensas tentações da sociedade de consumo, plenas de prazeres imediatos (efémeros, mas imediatos).
Quando falo sobre o tema o argumento que me devolvem é invariavelmente igual:
“…abster-me de viver a vida, quando não sei se morro antes da reforma!”
Sem dúvida que morrer antes da reforma é uma possibilidade, mas se ocorrer garanto que não te vais arrepender… porque estás morto. No entanto, se aos 70 anos tiveres de sobreviver com 579 €, vais certamente arrepender-te. Porque estás vivo! Nas apostas, corres o risco de viver arrependido por mais 13 ou 14 anos!
A evolução das sociedades (ocidentais), muito particularmente perante o espetacular aumento da esperança de vida, impôs a criação de um caminho alternativo às soluções seculares de garantia na velhice, que passavam por poupar e ter muitos filhos. Foram, assim, criados os fundos de pensões, públicos, privados ou até mistos. Na generalidade dos países europeus a contribuição para um fundo de pensões passou a ser uma imposição legal, pois o Estado considera que temos (enquanto cidadãos) dois problemas, um que não podemos controlar e outro que não sabemos controlar:
- Infortúnio – A probabilidade indeterminada de ocorrer um acidente ou uma doença que nos impossibilite definitivamente de trabalhar é algo que não podemos controlar. Quando muito podemos melhorar as probabilidades se optarmos por uma dieta saudável ou evitarmos saltar da Ponte 25 de Abril.
- Disciplina – Competência que não sabemos assegurar, mas que podemos desenvolver. É imprescindível estar conscientes das dificuldades, designadamente com as muitas tentações que vão surgir ao longo da nossa vida.
Contando que tu, com 25 anos de idade, podes estar moderadamente sobressaltado e por isso disponível para pensar neste tema, vamos analisar duas opções de investimento para a velhice:
- Pensão de reforma
- Investimento imobiliário
Alguns vão criticar estas duas opções, apontando muitos outros territórios mais rentáveis, como podem ser a bolsa de valores, futuros, derivados, moedas virtuais, forex, droga ou armas. Por opção mantenho-me na opção mais conservadora do imobiliário, por vários motivos:
- Está ligada às competências próprias dos solicitadores e advogados;
- É um investimento de longo prazo, com valor intrínseco estável;
- A transformação em espécie não é imediata e por isso é companheira da disciplina;
A proposta é a seguinte:
Investir o dobro do mínimo exigido, ou seja, na ordem de 500 € / mês, subordinado aos seguintes três cenários:
- Descontar no 10.º escalão na CPAS (502 € / mês)
- Poupar e investir em imobiliário (sem recurso a crédito)
- Investir em imobiliário (com recurso a crédito).
Cenário 1 – Investir na CPAS
O resultado desta opção é alcançar a reforma aos 65 anos de idade com um rendimento global anual de 16.231,04 €. Ao longo de 40 anos de carreira terá investido 241.324,80 €. O retorno do investimento será alcançado aos 79/80 anos de idade.
Cenário 2 – Poupar e investir em imobiliário (sem crédito)
Neste caso vamos contribuir para a CPAS no 5.º escalão (251 € / mês) e vamos “juntar” os restantes 251 €.
Decorridos 20 anos vamos ter em caixa cerca de 60.000 €. Com este valor vamos investir em imobiliário. O rendimento líquido anual será na ordem de 2.000 €, tomando por base os seguintes fatores:
- Rendimento ilíquido no imobiliário de 4% sobre o capital investido
- Custos associados de 15% (impostos sobre o património, obras, condomínios)
- IRS de 14% (taxa para contratos de longa duração).
Vamos continuar a juntar 250 € / mês (3000 € / ano), acrescendo a este valor o rendimento do imóvel, para um total de 5.000 € / ano.
Decorridos mais 20 anos vamos ter um imóvel de 60.000 € e 100.000 € em dinheiro. Investindo os 100.000 € num novo imóvel, o rendimento global anual do imobiliário será de 5.200 €.
A este valor acresce a pensão de reforma que será de 8.115 €.
O resultado final será então de um rendimento anual de 13.300 € e património imobiliário de 160.000 €.
Cenário 3 – Investir em imobiliário com crédito
Para esta opção vamos ter que aceitar algum risco, muito particularmente decorrente da instabilidade das taxas de juro e as eventuais crises imobiliárias. Porém, nas contas que apresento, foram considerados fatores acima referidos e ainda a taxa de juros de 2%.
Para um empréstimo de 90.000 € vamos ter uma prestação mensal de 475 €. Este valor será parcialmente compensado pelo rendimento do imóvel. Resta suportar o diferencial que será na ordem de 255 € / mês.
Findo o primeiro ciclo de 20 anos, o empréstimo está totalmente pago. Voltamos a um novo ciclo, mas desta vez com mais disponibilidade para investir. Vamos conseguir um empréstimo de 160.000 €, amortizado à ordem de 850 € / mês. Este será mais uma vez compensado com o rendimento líquido deste novo imóvel (390 €) e o rendimento líquido do 1.º imóvel (220 €), restando assim um esforço financeiro na ordem de 240 € / mês.
Findo o segundo ciclo de 20 anos e chegados à idade da reforma o resultado é o seguinte:
- Pensão de reforma: 8.115 €
- Rendimento 1.º imóvel: 2.640 €
- Rendimento 2.º imóvel: 5.700 €
- Total de rendimento: 16.455 €
- Património imobiliário: 250.000 €
A tabela seguinte resume os resultados, com o rendimento mensal líquido:
| Cenário | Capital próprio investido | Rendimento mensal | Património |
|---|---|---|---|
| Pensão de reforma (40 anos no 5.º escalão) | 120.000 € | 676 € | – |
| Pensão de reforma (40 anos no 10.º escalão) | 240.000 € | 1.352 € | – |
| Investimento imobiliário sem recurso a crédito + pensão de reforma no 5.º escalão | 240.000 € | 1.114 € | 160.000 € |
| Investimento imobiliário com recurso a crédito + pensão de reforma no 5.º escalão | 240.000 € | 1.371 € | 250.000 € |
Conclusão
Confirmando o que já tinha concluído em 2016, não encontro qualquer tipo de vantagem em optar por aumentar o escalão contributivo na CPAS.
De salientar que, sob o ponto de vista de rentabilidade, a CPAS não é minimamente atrativa e os eventuais bons resultados dos seus ativos imobiliários não estão a ser devolvidos aos contribuintes, mas antes a ser canibalizada por um conjunto restrito de pensionistas, aqueles que, ao abrigo do regulamento de 1994, garantiram um retorno de 50% / ano, quando aos novos contribuintes lhes é concedido 7%. Dito de outra forma, para uns o retorno ocorreu aos 67 anos de idade (2 anos depois de reformados) para os novos contribuintes, irá ocorrer, a correr bem, muito perto dos 80 anos de idade (15 anos após a reforma).
Nota final
Na projeção da pensão de reforma foram utilizados os dados constantes do estudo comparativo entre a CPAS e Segurança Social e, propositadamente, não se entrou em linha de conta com a inflação.
A inflação tem uma influência transversal sobre todos os cálculos, ditando a atualização da contribuição e subsequentemente, da base de cálculo da reforma. Também se irá refletir na taxa de juro e no aumento da prestação do empréstimo. No entanto, os imóveis tendem a valorizar em linha com a inflação, e os cenários conhecidos também concluem pelo aumento das rendas, habitualmente acima da inflação uma vez que o recurso ao crédito se torna mais difícil, pressionando positivamente o mercado do arrendamento.
Armando A. Oliveira Solicitador | Agente de Execução
3 de Abril de 2021
Aceder à publicação original aqui